Notícias
 BB: Banco, Conta, Pix, Cartão
No BB, a comunidade acontece nas relações financeiras do dia a dia
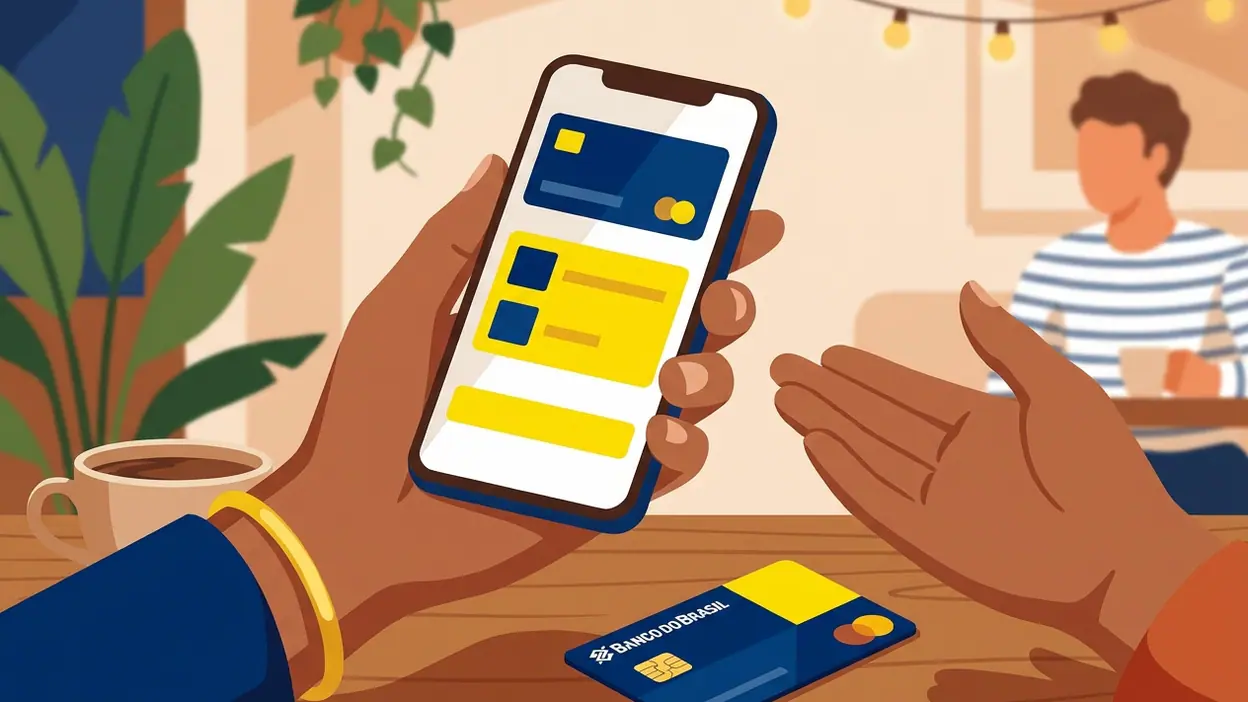
Um banco não precisa de comentários públicos, placares ou salas de conversa para criar uma comunidade. No BB: Banco, Conta, Pix, Cartão, a vida coletiva aparece de forma menos vistosa e mais cotidiana: alguém paga a parte do almoço, recebe o aluguel, organiza uma vaquinha ou manda dinheiro para a família. O aplicativo não transforma essas relações em uma rede social, e esse é justamente o ponto. Seu valor comunitário está em fazer a infraestrutura financeira caber em relações que já existem, sem prometer que toda interação precisa virar conteúdo.
Essa distinção importa para avaliar o BB com justiça. Não há motivo para tratar o aplicativo como um jogo competitivo ou uma plataforma de criação. Subway Surfers e Candy Crush Saga dependem de repetição, pontuações e convites para alimentar a participação; um serviço bancário ganha quando resolve a tarefa sem chamar atenção. A pergunta, portanto, não é se clientes formam uma comunidade dentro do BB, mas como os recursos de conta, Pix e cartão ajudam a sustentar vínculos, e quais limites aparecem quando dinheiro e convivência se misturam.

BB: Banco, Conta, Pix, Cartão
Banco do Brasil SA4,7
Uma rede feita de tarefas, não de publicações
O modelo de participação
A participação começa com uma ação concreta: consultar a conta, fazer uma transferência, pagar uma compra ou conferir um cartão. Em vez de publicar algo para uma audiência, a pessoa usa o aplicativo em uma relação pontual com outra pessoa ou com uma instituição. O Pix tornou especialmente visível esse tipo de participação porque reduz o intervalo entre combinar um pagamento e concluí-lo. A conversa pode ocorrer no mensageiro, na mesa do bar ou no grupo da família; o BB entra como ferramenta para fechar a conta.
Isso cria um modelo de comunidade indireto. O aplicativo não depende de que os clientes conversem entre si dentro dele, nem há um espaço social central que organize usuários em grupos. A contribuição de cada participante é usar o serviço de maneira confiável, manter os dados em ordem e cumprir acordos financeiros. É menos divertido que um placar compartilhado, mas mais ligado às necessidades reais. Também deixa claro que a experiência coletiva depende de relações externas ao banco: o BB viabiliza a troca, mas não determina o contexto nem a qualidade dela.
Como os novos clientes entram
Quem chega ao aplicativo costuma fazê-lo por uma necessidade, não por recomendação de uma comunidade de fãs. Pode ser para abrir ou movimentar uma conta, receber um pagamento, acompanhar um cartão ou enviar um Pix. Essa porta de entrada é prática e pouco cerimonial. Não é preciso aprender gírias, conquistar uma posição em um grupo nem acompanhar criadores para começar. Para muita gente, isso representa uma vantagem: a utilidade se explica no momento em que surge a tarefa.
Ao mesmo tempo, o primeiro contato com um aplicativo financeiro pede mais orientação do que o uso de um jogo casual. Novos clientes precisam entender autenticação, limites, dados da conta e cuidados contra fraude. O caminho tende a ser individual, apoiado pelas instruções do próprio serviço e pelos canais oficiais de atendimento, não por um grupo comunitário que possa substituir essas fontes. Como telas e procedimentos podem mudar, convém consultar o próprio aplicativo e as orientações atuais do Banco do Brasil, em vez de confiar em tutoriais de terceiros como se fossem definitivos.
Os rituais recorrentes
O ritual mais comum é pequeno: abrir o aplicativo antes de pagar, conferir se o dinheiro entrou ou verificar a fatura depois de uma compra. Em grupos de amigos, pode ser o Pix que encerra a divisão de uma refeição; em casa, a transferência que ajuda a organizar despesas compartilhadas. São hábitos sem espetáculo, mas repetidos. A frequência não nasce de uma missão diária ou de recompensas visíveis: vem do fluxo de renda, das contas e dos compromissos que voltam a cada semana ou mês.
Essa rotina tem uma diferença importante em relação a Block Blast! ou Ludo King®, nos quais voltar ao produto costuma significar jogar mais uma rodada e, às vezes, competir com outras pessoas. No BB, a repetição é útil quando acompanha uma necessidade, mas não é um objetivo em si. Um banco que tentasse tornar cada consulta mais viciante estaria confundindo frequência com valor. Aqui, o melhor sinal de uma boa experiência pode ser justamente o usuário concluir o que precisava e fechar o aplicativo.
Contribuições sem palco
Em uma plataforma social, contribuição costuma significar criar vídeos, publicar dicas ou moderar conversas. No BB, ela é mais discreta. Clientes compartilham informações por iniciativa própria fora do aplicativo: explicam a um parente como localizar uma função, recomendam atenção a uma mensagem suspeita ou ajudam alguém a entender uma transferência. Essa ajuda informal pode ser valiosa, mas não deve ser confundida com conteúdo oficial nem com suporte especializado.
Também não há base para atribuir ao aplicativo uma economia de criadores ou um sistema público de reputação entre clientes. O produto se concentra em serviços bancários, e a comunidade ao redor é formada sobretudo por práticas de uso, relatos e conversas que acontecem em outros espaços. Isso limita a participação visível, mas evita que a utilidade dependa de uma indústria de influenciadores. Para um banco, não ter de transformar cada recurso em assunto de tendência pode ser uma escolha sensata.
Onde nasce o atrito social
Dinheiro torna qualquer interação mais delicada. Um pagamento atrasado, uma cobrança mal combinada ou um Pix enviado para a pessoa errada pode gerar tensão que nenhum botão resolve por completo. O aplicativo registra e encaminha operações, mas não consegue arbitrar com justiça uma discussão entre amigos nem esclarecer, por conta própria, o que cada parte havia combinado. Nesse sentido, a facilidade de transferir é uma vantagem operacional, não uma garantia de harmonia.
Existe ainda o risco de pressão social. Pedidos de dinheiro podem chegar por mensagens falsas que imitam conhecidos, ou uma pessoa pode se sentir obrigada a transferir valores para encerrar uma cobrança insistente. A rapidez do Pix reforça a necessidade de parar e conferir destinatário, valor e contexto antes de confirmar. É uma regra simples, mas essencial: conveniência reduz etapas; não elimina a responsabilidade de verificar a operação.
Moderação e segurança: o que não dá para presumir
Como o BB não é uma praça pública de publicações e comentários, a ideia tradicional de moderação comunitária não se aplica da mesma forma. Não há, no núcleo do serviço, uma conversa aberta entre clientes para acompanhar ou organizar. Isso reduz certos problemas de assédio em espaços públicos dentro do aplicativo, mas não significa que todo contato relacionado ao banco seja seguro. Golpes podem ocorrer por telefone, redes sociais, mensagens e páginas falsas, fora do ambiente oficial.
Também não é prudente imaginar que uma comunidade de usuários consiga validar qualquer informação sobre bloqueios, contestação, limites ou segurança. Regras e procedimentos podem mudar, e um relato pessoal não substitui a orientação oficial. Para ações sensíveis, a referência deve ser o próprio aplicativo e os canais confirmados do Banco do Brasil. A ausência de uma comunidade interna forte deixa menos espaço para troca pública de experiências, mas também torna mais nítido quem deve responder por instruções: o banco, não um usuário anônimo.
O valor da rede aparece na confiança
O benefício coletivo do BB aparece quando muitas pessoas conseguem realizar tarefas financeiras compatíveis com seus hábitos e com as necessidades de quem está ao redor. Uma transferência rápida pode poupar uma conversa constrangedora; consultar a conta ajuda a planejar uma despesa em família; acompanhar o cartão pode tornar mais claro o que será dividido. Esses efeitos são modestos e dependem de acesso, compreensão e confiança. Ainda assim, são redes de valor: a ferramenta ganha utilidade porque existe alguém do outro lado da operação.
Esse valor não deve ser superestimado. O aplicativo não cria, sozinho, inclusão financeira, confiança entre parentes ou bons acordos de consumo. Tampouco há uma experiência coletiva comparável a compartilhar uma partida de Ludo King® ou trocar dicas de um quebra-cabeça. O BB conecta ações econômicas, não necessariamente pessoas em uma comunidade duradoura. Sua contribuição é tornar certas trocas mais simples; a relação continua sendo construída por quem participa dela.
Um ecossistema capaz de durar?
O ecossistema tem chance de persistir porque se apoia em necessidades que reaparecem: receber, pagar, acompanhar saldo e administrar cartões. Não depende de um assunto viral nem de uma competição que precise ser renovada para manter a atenção. Essa estabilidade é adequada a um banco. Em compensação, não cria por si só o sentimento de pertencimento que mantém uma comunidade de jogo unida. Clientes podem continuar usando o serviço por sua conveniência sem desenvolver lealdade emocional, e uma falha relevante pode pesar mais do que qualquer hábito.
A durabilidade, então, depende menos de ampliar a conversa entre usuários e mais de sustentar confiança, clareza e suporte. Se as funções forem compreensíveis e as operações confiáveis, o aplicativo permanece parte da rotina sem pedir participação extra. Se a experiência gerar insegurança, a rede de relações que usa o BB pode espalhar a insatisfação tão depressa quanto espalha recomendações. Em finanças, o boca a boca tem força justamente porque as consequências são concretas.
Meu veredito é que o BB tem um ecossistema comunitário real, mas discreto e externo ao palco do aplicativo. Ele conecta pessoas por pagamentos e hábitos compartilhados, sem oferecer uma rede social, um espaço de criação ou uma competição entre clientes. Isso não é uma falha se a expectativa for usar um banco; seria uma promessa não cumprida apenas se alguém esperasse encontrar ali uma comunidade participativa no sentido tradicional. O mérito do BB está em servir de ponte para relações financeiras que já existem, sem confundir transação com convivência.
Para quem procura uma conta e ferramentas de movimentação no celular, esse desenho faz sentido: o valor aparece na utilidade recorrente, não no número de interações. A limitação também é clara: troca de experiências, orientação entre usuários e apoio em conflitos ficam em grande parte fora do produto, enquanto segurança e decisões importantes exigem fontes oficiais. No conjunto, o BB funciona melhor como infraestrutura confiável para a vida financeira compartilhada do que como comunidade em si — uma distinção honesta e, para um aplicativo bancário, bastante saudável.